
Als Supply-Chain-Planer habe ich jahrelang Bestände, Reichweiten und rollierende Forecasts gesteuert. Für mein eigenes Geschäftskonto hatte ich dagegen nichts davon: Buchhaltung ja, Vorausschau nein. Das habe ich in den letzten Wochen geändert.
In diesem Beitrag geht es nicht um Buchhaltungstipps, die gibt es überall. Es geht darum, wie ich die Logik aus der Supply-Chain-Planung auf meine eigene Liquidität übertragen habe: Rücklagen, Reichweite, Szenarien und rollierender Forecast. In Unternehmen heißt dieser Prozess S&OP, Sales and Operations Planning. In einem festen Rhythmus werden Absatzplan, Kapazitäten und Bestände abgeglichen, rollierend über einen festen Horizont, mit Szenarien für das, was schiefgehen kann. Genau das wollte ich für mein Geschäftskonto.
Ich zeige, welche Anforderungen ich hatte, welche Werkzeuge ich ausprobiert habe und welches Modell jetzt auf meinem Server läuft. In Teil 2 berichte ich nach drei Monaten, was davon im Alltag funktioniert hat.
Das Problem, das viele unterschätzen
Als Freelancer kann der Kontostand lange beruhigend aussehen. Das heißt aber noch lange nicht, dass das Geld tatsächlich verfügbar ist. Ein Teil gehört der Umsatzsteuer. Ein weiterer Teil wird später für die Einkommensteuer gebraucht. Gleichzeitig schwankt die Auslastung, Aufträge enden, Angebote verzögern sich und zwischen Rechnung und Zahlungseingang können Wochen liegen. Laut Freelancer-Kompass 2026 haben 43 Prozent der Freelancer keine gesicherte Auslastung für die kommenden Monate.
Dazu kommt eine Steuerfalle, die viele erst im zweiten oder dritten Jahr spüren. Die Einkommensteuer-Vorauszahlungen werden anfangs auf Basis der verfügbaren Zahlen festgesetzt. Nach dem ersten vollen Steuerbescheid kann eine Nachzahlung für das Vorjahr fällig werden, während gleichzeitig die laufenden Vorauszahlungen angepasst werden. Je nach Gewinn kann dadurch innerhalb kurzer Zeit eine erhebliche Liquiditätsbelastung entstehen. Wer das Geld nicht zurückgelegt hat, finanziert seine Steuer aus dem nächsten Auftrag. Oder aus dem Dispo.
Das Muster kenne ich aus der Supply Chain. Ein Lager ohne Reichweitenplanung sieht lange gut aus. Bis der Auftrag kommt, für den niemand vorgesorgt hat.
Anforderungen statt Tool-Liste
Bevor ich nach Werkzeugen gesucht habe, habe ich aufgeschrieben, was die Lösung leisten muss. Viele Vergleiche im Netz machen es andersherum: Sie beginnen mit Produkten und enden mit Preisen. Mir ging es zunächst um sechs Anforderungen.
1. Automatische Steuerrücklagen
Rücklagen für Umsatzsteuer und Einkommensteuer müssen systematisch entstehen. Bei jedem Zahlungseingang, nicht erst am Quartalsende.
2. Ein fester Unternehmerlohn
Der Unternehmerlohn ist eine feste Größe. Ein Betrag, der monatlich vom Geschäftskonto auf das Privatkonto geht. Nicht eine Entnahme nach Kassenlage.
3. Liquiditätsreichweite
Wie viele Monate komme ich ohne neuen Auftrag aus, bevor mein frei verfügbares Geld aufgebraucht ist? In der Supply Chain heißt das Bestandsreichweite. Für mein Geschäft ist es eine der wichtigsten Kennzahlen überhaupt.
4. Szenarien
Was passiert, wenn das Angebot nicht kommt? Was, wenn ich nur achtzig Prozent ausgelastet bin? Eine Planung, die nur einen Fall kennt, ist keine Planung.
5. Ein rollierender Planungshorizont
Die Planung soll mindestens bis zum Ende des nächsten Kalenderjahres reichen. Zwölf Monate ab heute reichen mir nicht, weil Steuertermine und mögliche Nachzahlungen über den Jahreswechsel hinweg berücksichtigt werden müssen.
6. Datenhoheit und Zugriff von überall
Kontodaten sind sensibel. Ich wollte keine Lösung, bei der ich für die Planung einem weiteren Dienst Zugriff auf mein Bankkonto geben muss. Gleichzeitig muss die Planung von überall erreichbar sein. Eine Lösung, die nur am Schreibtisch funktioniert, wird irgendwann nicht mehr gepflegt.
Wer S&OP kennt, erkennt das Muster sofort: rollierender Forecast, Sicherheitsbestand, Szenarien und Plan-Ist-Abgleich. Die Logik ist dieselbe, nur die Einheit ist eine andere: Euro statt Paletten.
Was der Markt bietet
Ich habe mir fünf Kategorien angesehen und sie gegen diese sechs Anforderungen gehalten.
Buchhaltungssoftware
Buchhaltungssoftware ist bei den meisten Freelancern gesetzt. Bei mir ist es sevdesk. Sie verbucht Belege, erstellt Rechnungen und unterstützt bei der Umsatzsteuer-Voranmeldung. Für meine sechs Planungsanforderungen ist sie aber nicht das richtige Werkzeug. Das ist auch nicht ihr Zweck. Für mich ist sevdesk die Buchhaltungs- und Datenquelle, nicht das Planungsmodell.
Excel
Excel ist der Klassiker. Fast jede Bank, Steuerberatung und jedes Gründerportal bietet irgendeine Form eines Liquiditätsplans zum Download an. Fachlich kann Excel fast alles abbilden: Forecast, Szenarien und Reichweite. Mein Problem wäre der laufende Betrieb gewesen. Kontoumsätze importieren, Formeln pflegen, das Modell erweitern und mobil darauf zugreifen. Je komplexer die Datei wird, desto größer ist die Gefahr, dass ich sie irgendwann nicht mehr regelmäßig pflege. Excel scheitert für mich deshalb weniger an der Mathematik als am Betrieb.
Geschäftskonten mit automatischer Steuerrücklage
Geschäftskonten mit automatischer Steuerrücklage sind eine elegante Idee. Nach einem Zahlungseingang kann ein definierter Anteil direkt für die Steuer reserviert werden. Damit ist eines meiner wichtigsten Probleme gelöst: Das Geld, das später dem Finanzamt gehört, liegt nicht scheinbar frei verfügbar auf dem Geschäftskonto. Was fehlt, sind Reichweite, Szenarien und ein längerfristiger Forecast.
Liquiditätsplanungssoftware als Abo
Spezialisierte Liquiditätsplanungssoftware verbindet Konten und Buchhaltung und erstellt daraus Forecasts und Szenarien. Fachlich decken solche Lösungen vieles von dem ab, was ich gesucht habe. Für meinen Fall war es trotzdem nicht die richtige Lösung. Die Systeme sind häufig für kleine Unternehmen mit mehreren Konten, Mitarbeitern und komplexeren Cashflows ausgelegt. Für die automatische Bankanbindung müsste ich außerdem einem weiteren Dienst Zugriff auf meine Kontodaten geben. Das wollte ich für diesen Anwendungsfall nicht. Für einen Einzelunternehmer ist das zudem relativ viel Werkzeug für ein überschaubares Problem.
Open Source und Self-Hosting
Open-Source-Werkzeuge zum Selberhosten gibt es in unterschiedlichen Varianten. Actual Budget setzt auf das Envelope-Prinzip: Jeder Euro auf dem Konto wird einem Topf zugewiesen. Damit lassen sich Rücklagen und Budgets strukturieren, Terminpläne geben einen Blick auf zukünftige Zahlungen. Grist ist dagegen eher eine Tabellenkalkulation mit Datenbank dahinter. Man baut sein eigenes Modell mit Tabellen, Formeln und Ansichten. Damit lässt sich praktisch alles abbilden. Fertig ist davon allerdings zunächst nichts.
Beide laufen als Docker-Container auf meiner DiskStation, neben den Diensten, die ich im Beitrag „Warum ich meine eigene Infrastruktur betreibe“ beschrieben habe. Die Daten bleiben damit unter meiner Kontrolle, und beide Lösungen verursachen für mich keine zusätzlichen Softwarekosten. Anforderung 6 war damit erfüllt. Der Rest hing am Modell.
Der Umweg über die Töpfe
Ich habe mit Actual Budget angefangen, weil ich dafür kein eigenes Modell bauen musste. Konten anlegen, Töpfe definieren, Terminpläne eintragen. Nach zwei Abenden lief es. Actual macht, was es verspricht. Jeder Zahlungseingang lässt sich auf Töpfe verteilen, geplante Zahlungen zeigen, was in Zukunft auf dem Konto passiert. Für die Frage „Wie viel von dem Geld auf dem Konto gehört mir wirklich?“ ist das gut.
Nach zwei Wochen Betrieb wurde aber klar: Es ist Buchhaltung mit Zukunft, keine Planung. Ein Topf-System kennt keine Wahrscheinlichkeit. Es kann nicht rechnen, was passiert, wenn ein Angebot mit fünfzig Prozent Wahrscheinlichkeit ab April startet. Es kennt keine Auslastung und keine Reichweite als zentrale Kennzahl. Actual ist ein gutes Werkzeug, aber für meine Anforderungen 3 und 4 das falsche. Das hätte ich aus der Beschreibung ahnen können. Gemerkt habe ich es erst, als ich die erste Frage nach der Reichweite stellen wollte und keine Antwort bekam.
Ich habe Actual wieder abgeschaltet.
Das Modell
Was jetzt läuft, ist ein Planungsmodell in Grist. Es besteht aus neun Tabellen mit Formeln, ähnlich wie in einer Tabellenkalkulation. Der Kern sind drei Tabellen.
Aufträge
Je Auftrag erfasse ich Tagessatz, geplante Tage pro Monat, Start, Ende und eine Wahrscheinlichkeit. Der Status unterscheidet zwischen festem Auftrag, Angebot und Idee. Daraus entsteht der geplante Umsatz je Monat. Das Zahlungsziel verschiebt diesen Umsatz anschließend zum erwarteten Zahlungseingang.
Fixkosten und Steuertermine
Hier stehen Miete, Versicherungen, Software, Steuerberatung und andere wiederkehrende Kosten mit ihrem jeweiligen Rhythmus und der Vorsteuer. Dazu kommen die Umsatzsteuer-Zahllast, Einkommensteuer-Vorauszahlungen und erwartete Nachzahlungen.
Monate
Eine Zeile je Monat bis mindestens zum Ende des nächsten Kalenderjahres. Hier laufen alle Informationen zusammen: erwartete Zahlungseingänge, Kosten, Umsatzsteuer-Rücklage, Einkommensteuer-Rücklage, frei verfügbares Geld und Liquiditätsreichweite. Dazu gibt es eine Ampel.
Die Logik dahinter ist einfach: Aus Auftrag, Tagessatz und Auslastung entsteht der Monatsumsatz. Das Zahlungsziel verschiebt ihn zum erwarteten Zahlungseingang. Davon gehen Kosten und Steuerrücklagen ab. Was übrig bleibt, bestimmt die Liquiditätsreichweite.
Darüber liegt ein Cockpit mit Kennzahlen, Saldokurve und Monatstabelle. Ein Parameter schaltet das Szenario um: nur feste Aufträge, Angebote gewichtet oder alle Aufträge zu hundert Prozent. Im gewichteten Szenario fließt die Abschlusswahrscheinlichkeit in die Planung ein. Ein Angebot über beispielsweise zehn Tage pro Monat mit fünfzig Prozent Wahrscheinlichkeit geht rechnerisch zunächst mit fünf Tagen in den Forecast ein. Das ist natürlich keine Aussage darüber, dass tatsächlich fünf Tage Umsatz entstehen. Es ist eine Planungsannahme, mit der sich unterschiedliche Szenarien vergleichen lassen. Ein zweiter Parameter steuert die Auslastung für einen Stresstest. Ändere ich einen der Werte, rechnen alle Zahlen sofort neu.
Plan und Ist
Die Ist-Seite ist bewusst einfach gehalten. Einmal im Monat exportiere ich die Kontoumsätze als CSV. Ein kleines Skript bereinigt die Datei, danach ist der Import ein Klick. Regeln ordnen jede Buchung einer Kategorie zu. Vergangene Monate rechnen mit den tatsächlichen Zahlen, zukünftige Monate mit dem Plan. Eine Kennzahl vergleicht den Modellsaldo mit dem tatsächlichen Kontostand. Wenn die Abweichung null ist, ist alles erfasst.
Eine Sache wollte ich bewusst nicht nur im Modell lösen: die Steuerrücklage. Die Rücklagen für Umsatz- und Einkommensteuer liegen physisch auf einem eigenen Unterkonto. Das Modell sagt mir, welcher Betrag dort liegen sollte. Der Kontostand auf dem Hauptkonto zeigt dadurch wesentlich realistischer, welches Geld tatsächlich verfügbar ist.
Was ich bewusst nicht mache: Ich lasse keinen Drittanbieter auf mein Bankkonto zugreifen. Der Server steht bei mir und ist nur im eigenen Netz sowie von unterwegs über Tailscale erreichbar. Auf dem Handy liegt das Cockpit als Link auf dem Homescreen.
Das Cockpit
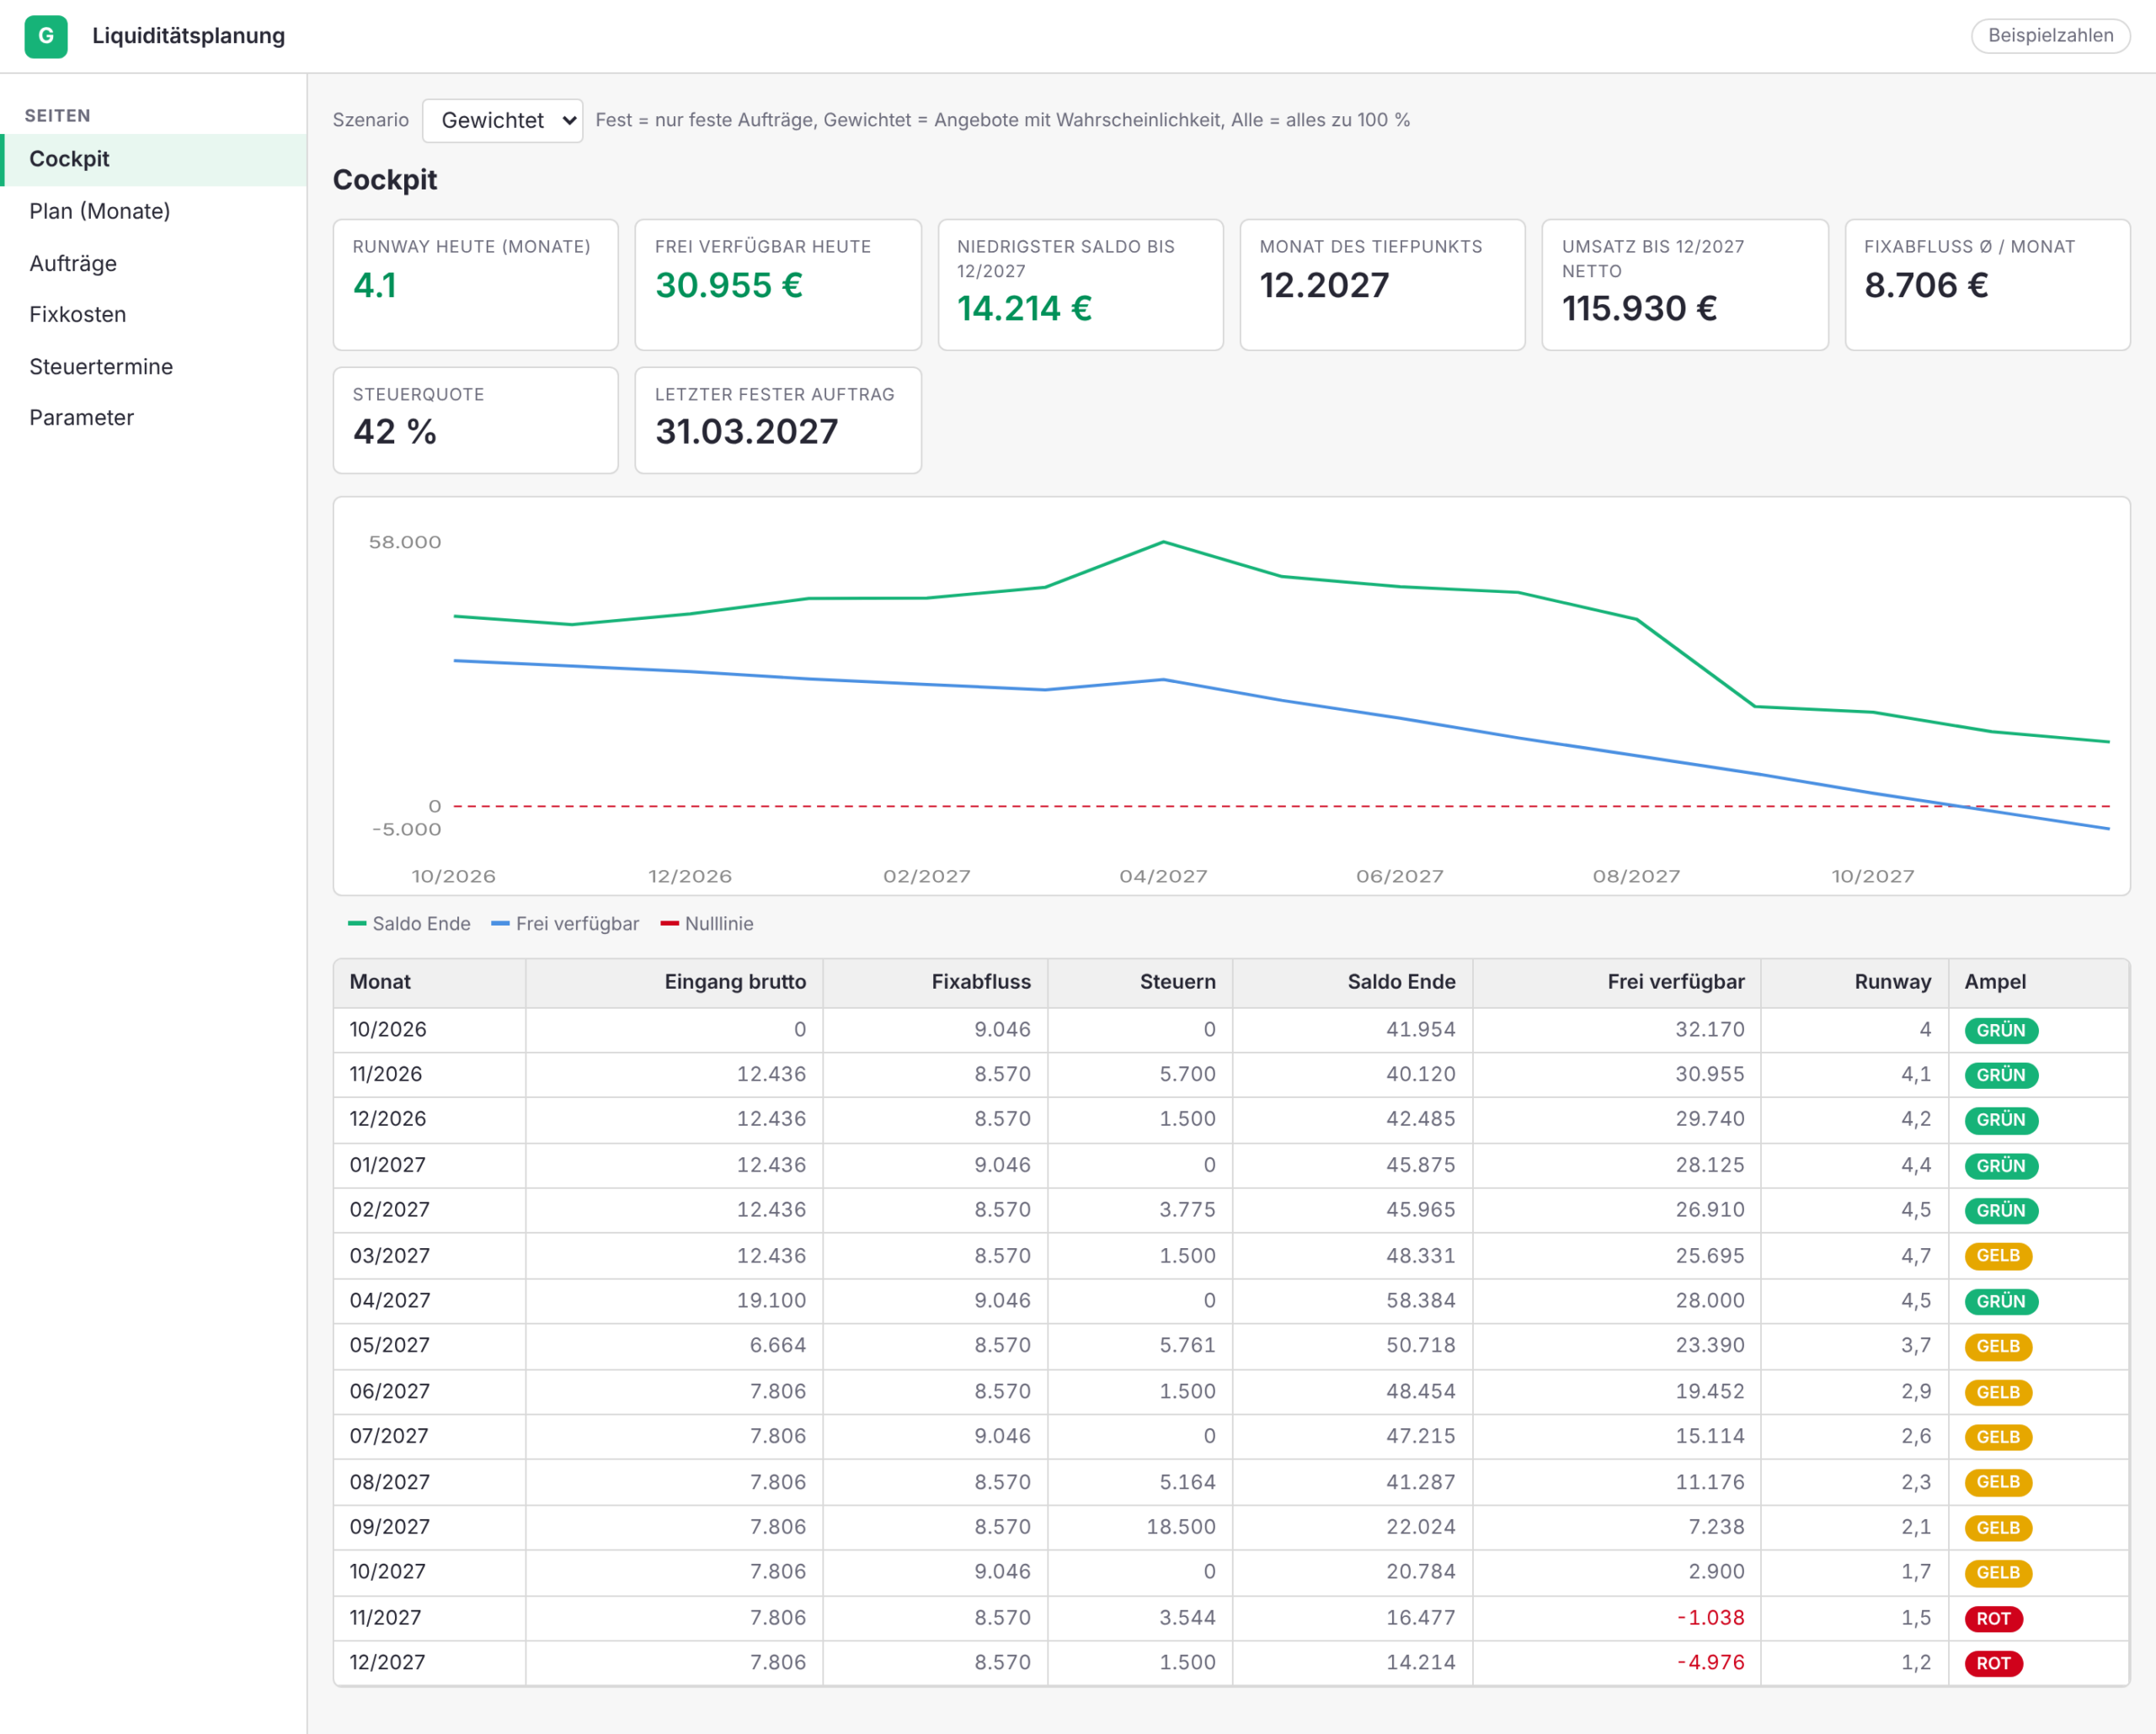
Das Cockpit ist die Seite, die ich im Alltag tatsächlich benutze. Mal wöchentlich, mal seltener, vor einer Entscheidung auch öfter. Entscheidend sind für mich vier Werte: Liquiditätsreichweite, frei verfügbares Geld nach Rücklagen, der tiefste erwartete Saldo und der Monat, in dem dieser Tiefpunkt eintritt.
Die Kurve zeigt zwei Linien: den Kontostand und die tatsächlich frei verfügbare Liquidität. Der Abstand dazwischen ist Geld, das zwar auf meinen Konten liegt, wirtschaftlich aber bereits für die Steuer reserviert ist. Wenn die Linie der frei verfügbaren Liquidität die Nulllinie erreicht, ist der Puffer aufgebraucht, selbst wenn auf den Konten noch Geld liegt. Genau deshalb kann die Ampel rot werden, obwohl der Kontostand noch beruhigend aussieht.
Alles andere, Aufträge, Fixkosten, Steuertermine und Parameter, sind einfache Tabellen, die ich einmal gefüllt habe und nur bei Bedarf ändere.
Die erste Erkenntnis
Das Modell hat mir bereits am ersten Tag etwas gezeigt, das ich so nicht erwartet hatte. Ich hatte meinen Unternehmerlohn nach dem Gefühl festgelegt, was ich monatlich brauche. Das Modell hat dagegen ausgerechnet, was die aktuelle Auslastung langfristig trägt, wenn die Steuerrücklagen tatsächlich gebildet werden. Die beiden Zahlen lagen deutlich auseinander.
Die zweite Überraschung war die Höhe der notwendigen Steuerrücklage. Die Summe, die bis Ende nächsten Jahres für Umsatz- und Einkommensteuer beiseite liegen muss, sah auf den ersten Blick viel zu hoch aus. Beim Nachrechnen war sie eher zu niedrig. Genau das ist die Falle vom Anfang dieses Beitrags, nur diesmal mit den eigenen Zahlen.
Ich habe den Unternehmerlohn nicht gesenkt. Aber ich weiß jetzt, was in den nächsten Monaten passieren muss, damit er sich trägt.
Das ist der Unterschied zwischen Kontostand und Planung.
Fazit und Ausblick
Ob das Modell im Alltag funktioniert, weiß ich noch nicht. Genau das will ich herausfinden. Für die nächsten drei Monate interessieren mich vor allem drei Fragen:
- Bleibt die monatliche Pflege unter zwanzig Minuten?
- Verändert die sichtbare Liquiditätsreichweite tatsächlich meine Entscheidungen?
- Funktionieren die Wahrscheinlichkeiten und Szenarien auch in der Praxis?
Und dann gibt es noch einen ganz einfachen Test: Die erste größere Steuerzahlung aus der Rücklage sollte unspektakulär sein. Genau das ist das Ziel.
In Teil 2 ziehe ich Bilanz. Mit dem tatsächlichen Zeitaufwand pro Monat, den Stolpersteinen bei der Einrichtung, den Änderungen am Modell und der Frage, ob die Wahrscheinlichkeiten an den Aufträgen wirklich etwas getaugt haben.
Der Kontostand sagt, was ist. Die Planung sagt, was wird. Für einen Freelancer ist das Zweite die wichtigere Information.
Wie andere Freelancer ihre Liquidität planen, mit Excel, einem separaten Steuerkonto, spezieller Software oder gar nicht, interessiert mich. Vor allem, was davon im Alltag tatsächlich funktioniert und was nicht. Ich freue mich über Rückmeldungen, Gedanken und eigene Erfahrungen zu diesem Beitrag, gern in den Kommentaren.